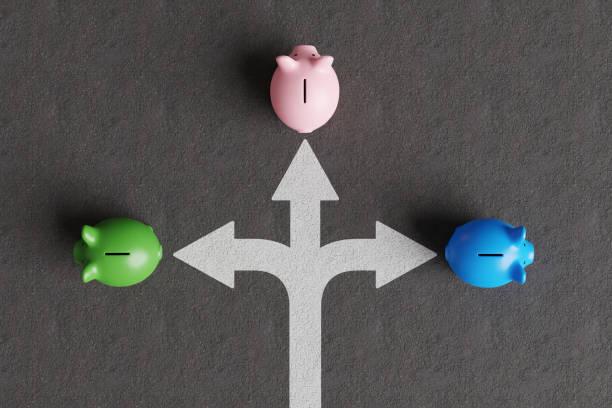
Quanto do seu futuro está sendo decidido pelo dinheiro que você deixa parado? Existe uma característica marcante entre os jovens adultos de hoje: eles querem espaço. Espaço para construir uma carreira, viajar, empreender, morar onde desejam, escolher com quem trabalhar e, principalmente, conquistar autonomia. É uma geração que cresceu com acesso praticamente imediato à informação e que passou a enxergar o mercado financeiro de uma maneira muito mais próxima. Investir deixou de ser assunto restrito a especialistas e passou a fazer parte das conversas de quem está começando a vida profissional.
Mas existe uma questão que merece mais atenção: não investir também é uma decisão financeira.
Dinheiro parado não permanece neutro. Ele sofre os efeitos da inflação, perde poder de compra e, principalmente, deixa de aproveitar o custo de oportunidade que o tempo oferece.
E quando a renda aumenta, é natural que o padrão de vida acompanhe. Um imóvel melhor, um carro mais confortável, viagens, restaurantes, experiências e cursos podem fazer parte de uma vida financeira equilibrada. O problema aparece quando cada aumento de renda encontra imediatamente um novo destino de consumo.
Esse fenômeno, conhecido como lifestyle inflation, ou inflação do estilo de vida, merece atenção justamente entre os jovens profissionais que começam a ocupar posições mais qualificadas e receber salários maiores.
A questão não é deixar de aproveitar o presente. É evitar que todo aumento de renda seja incorporado ao padrão de consumo. Antes de escolher entre renda fixa, fundos, ações ou ETFs, existe uma decisão mais importante: qual espaço dos meus recursos será destinado sistematicamente ao futuro?
Investir precisa deixar de ser aquilo que acontece com o dinheiro que sobra no fim do mês. Para quem busca construir uma trajetória financeira sólida, o investimento precisa ocupar espaço no planejamento desde o início.
O tempo é um ativo que o jovem já possui
Existe uma vantagem financeira que nenhum dinheiro consegue comprar depois: tempo. Os juros compostos fazem com que os rendimentos reinvestidos possam produzir novos rendimentos ao longo dos anos. Por isso, começar cedo pode ser mais relevante do que começar com grandes quantias.
Isso não significa assumir riscos desnecessários em busca de rentabilidades extraordinárias. Uma estratégia consistente considera objetivos, horizonte de investimento, liquidez, diversificação, tributação e tolerância à volatilidade.O jovem não precisa transformar-se em especialista em mercado financeiro para começar. Precisa compreender a função de cada decisão. Uma reserva de emergência tem uma finalidade. Um investimento de longo prazo tem outra. Recursos destinados à compra de um imóvel não deveriam necessariamente seguir a mesma estratégia daqueles que poderão permanecer investidos por décadas.
Investir bem não significa encontrar o ativo que mais rendeu ontem. Significa construir uma carteira coerente com aquilo que se pretende realizar amanhã.
Investimento também compra liberdade
Talvez essa seja a dimensão mais interessante quando falamos de jovens e dinheiro. Acumular recursos não deveria ser apenas uma busca por um número maior na conta. O verdadeiro valor está nas possibilidades que esse dinheiro pode criar.
Uma reserva financeira pode permitir uma mudança profissional sem que a decisão seja tomada exclusivamente pelo medo de faltar dinheiro. Investimentos de longo prazo podem ajudar a financiar projetos futuros. Uma carteira construída com disciplina pode, ao longo dos anos, reduzir a dependência exclusiva da renda do trabalho. Em outras palavras, dinheiro investido compra espaço de decisão. E esse espaço ganha importância em uma geração que vive carreiras menos lineares, novas formas de trabalho e mudanças profissionais cada vez mais frequentes.
Não existe contradição entre aproveitar a juventude e investir. Viajar, consumir, sair, estudar e realizar sonhos também fazem parte de uma vida equilibrada. A questão é não entregar todo o dinheiro ao presente e depois esperar que o futuro resolva sozinho suas necessidades.
Talvez a educação financeira para os jovens precise justamente mudar de perspectiva. Não se trata apenas de ensinar a gastar menos, mas de ensinar a alocar melhor. Renda, consumo, proteção e investimento precisam ocupar lugares diferentes dentro da mesma estratégia.
No fim, o dinheiro que não investimos também segue um caminho. Pode financiar apenas o consumo imediato, permanecer parado ou perder poder de compra com o tempo. Por isso, talvez a pergunta mais importante para quem está começando a construir sua vida financeira não seja “quanto posso gastar?” ou “qual investimento vai render mais?”. Talvez seja: “Que espaço quero ter na minha própria vida daqui a dez, vinte ou trinta anos e o que estou fazendo hoje para conquistá-lo?”
Investir não é deixar de viver o presente. É garantir que o futuro também tenha espaço para ser escolhido.
*João Otair é educador financeiro especializado em endividamento; palestrante sobre Finanças; professor de Matemática e Educação Financeira; e coautor do livro “Dinheiro com Propósito”. @joaootair.financas /@apoefoficial
FONTE/CRÉDITOS: João Otair
FONTE/CRÉDITOS (IMAGEM DE CAPA): istockphoto
O texto acima expressa a visão de quem o escreveu, não necessariamente a de nosso portal.







 Folha de Florianópolis

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se