


O Brasil foi dormir ontem, 25 de outubro, com o resultado das urnas. Luiz Inácio Lula da Silva foi reeleito para o quarto mandato com 51,79% dos votos válidos. Uma vitória apertada, do tipo que o país já aprendeu a produzir com frequência. Metade comemora, metade se indigna.
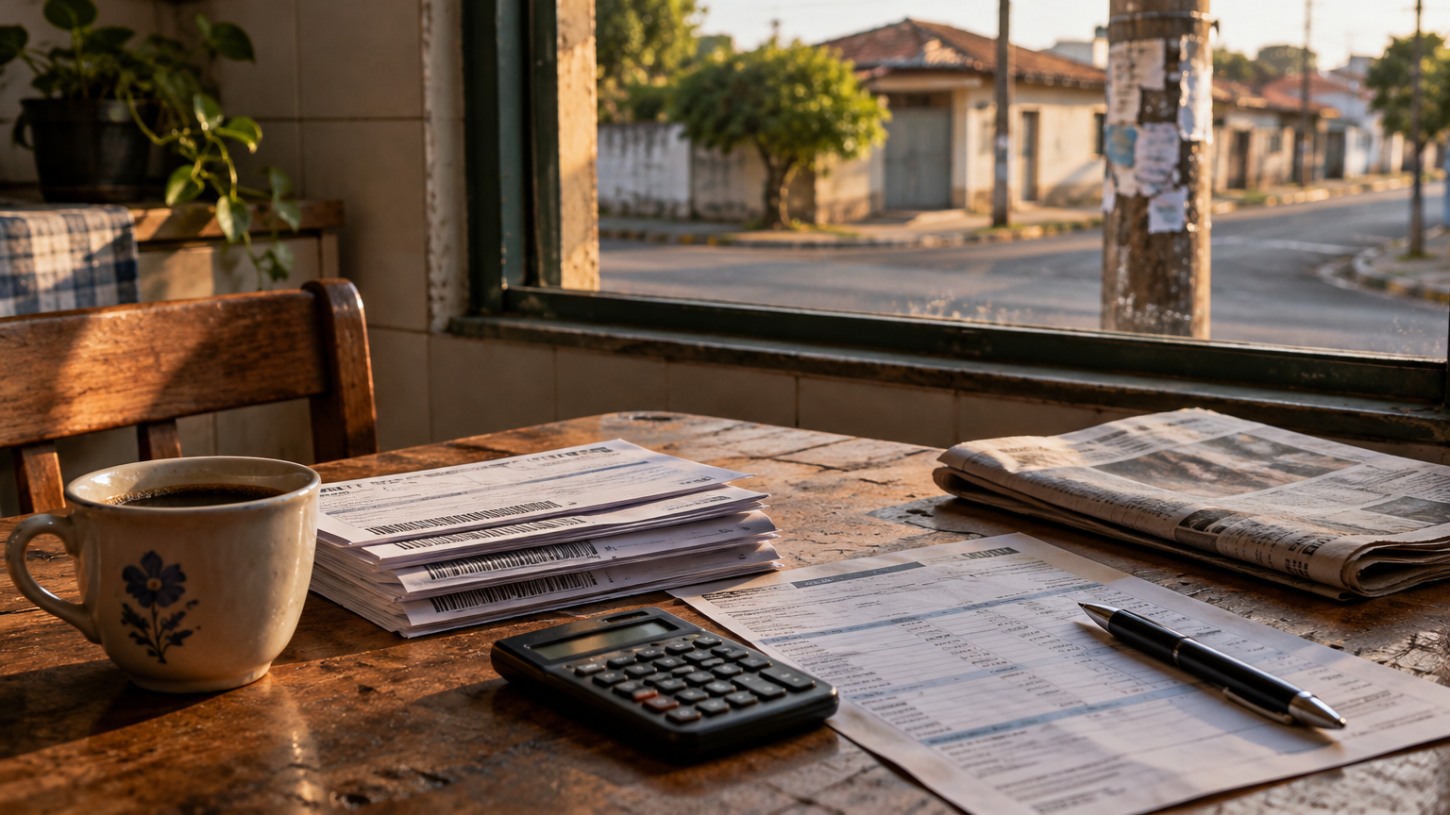
A política mobiliza porque promete mudar a vida de muita gente de uma só vez. A esperança de que tudo vai melhorar, mesmo sem mudar, ainda dá esperança a milhões de pessoas. Só que o orçamento doméstico não funciona por decreto. Ele acontece por hábito, constância e por uma conta que fecha ou não no fim do mês. Na manhã seguinte à apuração, o que existe de concreto na vida de cada pessoa é a fatura do cartão, o boleto da escola, o financiamento do imóvel, a oscilação dos investimentos e o extrato da conta.
Vale olhar para um dado que costuma passar em branco. A abstenção no segundo turno chegou a 19,21%, cerca de 30 milhões de eleitores. É um retrato de distância entre o discurso público e a prática cotidiana. A mesma distância aparece quando o assunto é dinheiro. Muita gente discute economia com convicção e nunca abriu a própria planilha de gastos. Opinião sobre juros é fácil. Olhar para o próprio extrato é outro exercício, mais desconfortável, porém útil.
Nesta segunda-feira, os ativos reagem ao resultado. Pode haver alívio em alguns setores e cautela em outros. É o comportamento normal de um mercado que transforma expectativa em preço. O erro começa quando o investidor confunde reação de curto prazo com destino de longo prazo.
Oscilação não é sinônimo de perda. É o preço que se paga pela possibilidade de retorno maior no longo prazo. O que define se o risco vale a pena é a finalidade do dinheiro. Recurso que será usado em três meses não pode ficar em ativo que balança dez por cento ou mais em uma semana. Recurso que só será usado em quinze anos pode e deve conviver com alguma volatilidade, porque tem tempo para esperar o ciclo virar.
Existe um padrão antigo e bem documentado no comportamento do investidor. Ele compra quando o preço está alto, porque a euforia coletiva parece informação. Vende quando o preço caiu, porque o medo parece prudência. O resultado é uma rentabilidade muito pior do que a do próprio investimento conservador em que ele tinha o dinheiro antes. A causa raramente é o produto escolhido. Quase sempre é a decisão tomada no impulso, na expectativa da véspera ou em uma segunda-feira de mercado ruim.
Daí a importância de separar o dinheiro por função antes de escolher qualquer aplicação. Uma parte existe para proteger. Outra parte existe para crescer. Misturar as duas é a origem da maioria dos prejuízos que poderiam ter sido evitados.
O fundo de emergência tem uma única missão: estar disponível no dia em que o imprevisto chegar, sem depender do humor do mercado. Por isso ele vive em ativos de baixa volatilidade e liquidez rápida.
No Brasil, com a meta da Selic em 13,75% ao ano desde setembro, essa proteção tem um atrativo adicional. Aplicações pós fixadas indexadas à Selic ou ao CDI, com pouca carência, acompanham a taxa básica sem risco de marcação a mercado relevante. O Tesouro Selic, título público com liquidez diária, e os CDBs de grandes bancos de varejo são exemplos desse tipo de aplicação, cobrando taxa de custódia anual informada pelo próprio Tesouro Direto. O Tesouro Nacional passou a oferecer também uma modalidade de resgate imediato, o Tesouro Reserva, com rendimento de 100% da Selic, valor mínimo de um real e saque a qualquer momento, conforme as condições divulgadas pelo programa.
CDBs e RDCs de Cooperativas, vinculados à taxa DI, possuem liquidez diária após a carência e cobertura do Fundo Garantidor de Crédito dentro dos limites vigentes, ou fundos de renda fixa curtos com taxa de administração baixa. A escolha entre elas deve considerar a saúde da instituição, o limite de garantia e o custo. O que não se admite é manter a reserva em ação, em fundo de ações ou em produto com carência, justamente porque o imprevisto não avisa quando vai acontecer.
Separando a reserva de emergência, o restante não deve ir todo para o risco, mas deve seguir uma lógica de diversificação e adequação ao perfil. A concentração é um erro, seja em tipo de investimento, seja em tipo de ativo. Se der qualquer oscilação, ou mesmo problema mais grave, o impacto é maior.
Passada a eleição, o calendário segue. Os compromissos chegam nas datas de sempre. Os períodos de turbulência podem passar com tranquilidade ou com sobressalto. Isso não depende apenas da previsão macroeconômica. Está na qualidade das decisões tomadas antes da turbulência. Ou na calma agora para não aumentar o prejuízo.
Uma sugestão para esta semana, sem depender de cenário político: reserve trinta minutos, abra os últimos três meses de extrato e escreva (porque escrever força seu cérebro a entender de vez) quanto entra, quanto sai, quanto está em ativo de baixa volatilidade e quanto de dívida está contratado. Quatro números. Eles mostram mais sobre o seu futuro do que qualquer projeção de analista.
A democracia segue seu curso e o país precisa respeitar a decisão da maioria. Enquanto isso, a única coisa que está inteiramente sob seu controle é a decisão que você toma com o próprio dinheiro. O resultado das urnas já está posto, seja seu voto favorável ou contrário. O da sua gestão financeira depende apenas de você e da sua reação sobre cada cenário.



 Folha de Florianópolis

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se